TAEMUP 2027 : une réforme fiscale qui peut coûter cher à la plaisance et à l’économie maritime
La réforme de la taxe plaisance doit être réécrite. Elle fait entrer des petits bateaux dans l’impôt et alourdit nettement la facture de nombreux bateaux diesel, au moment où le marché recule. Je défends cette position comme professionnel du nautisme, avec des chiffres que chacun peut refaire. Certains propriétaires …

TAEMUP 2027 : pourquoi cette réforme pénalise une partie de la plaisance française
La réforme de la taxe plaisance manque sa cible. Elle fait entrer des petits bateaux dans l’impôt et alourdit nettement la facture de nombreux bateaux diesel, au moment où le marché recule. Le constat qui suit repose sur des barèmes publics et des motorisations réelles, vérifiables un par un. Certains propriétaires paieront moins : le comparatif le montre également.
Trente ans de courtage donnent un point de comparaison. La valeur d’un bateau tient à son état, à sa motorisation et au budget que son propriétaire pourra y consacrer les saisons suivantes. Une réforme fiscale se juge avec les mêmes critères.
Ce qui change au 1er janvier 2027
La TAEMUP est la taxe annuelle sur les engins maritimes à usage personnel. Elle se compose d’un droit de coque, fixé selon la longueur, et d’un droit moteur. Le ministère chargé de la Mer confirme une entrée en vigueur au 1er janvier 2027 et précise que la réforme a été adoptée dans le projet de loi de finances pour 2026.[1][2]
Le changement principal porte sur le droit moteur. En 2026, il se calcule sur la puissance administrative en chevaux fiscaux (CV), obtenue à partir de la cylindrée. À partir de 2027, il se calcule sur la puissance réelle totale en kilowatts. Aucun droit moteur n’est dû sous 120 kW, soit environ 163 chevaux réels. Le ministère évoque des moteurs de plus de 175 ch, première puissance commerciale courante au-dessus de ce seuil.[2][3][7]








| Puissance totale des moteurs | Droit moteur 2027 |
|---|---|
| Moins de 120 kW | 0 € |
| De 120 à 159 kW | 3 € par kW, dès le premier kW |
| De 160 à 299 kW | 477 € + 4 € par kW au-delà de 159 |
| De 300 à 999 kW | 1 037 € + 5 € par kW au-delà de 299 |
| 1 000 kW et plus | 4 537 € + 6 € par kW au-delà de 999 |
Source : DGAMPA, barème 2027 des navires, mars 2026.[3]
Le droit de coque est légèrement relevé : 470 € de 12 à moins de 15 mètres contre 458 € aujourd’hui, 900 € de 15 à moins de 24 mètres contre 886 €. Les bateaux construits avant 2008 conservent une minoration pour vétusté, mais elle baisse sur le moteur : de 33 % à 25 % pour une construction entre 1998 et 2007, de 55 % à 50 % entre 1993 et 1997, de 80 % à 70 % avant 1993. Sur la coque, les taux restent à 33, 55 et 80 %.[3][6]
Les motorisations exclusivement électriques ou à hydrogène obtiennent 50 % de minoration sur le droit moteur, et les voiliers sortent presque tous du droit moteur. Ces avancées sont réelles, avec une portée limitée : selon le ministère, les moteurs électriques représentent moins de 1 % de la flotte. Encore faut-il que ces motorisations existent dans les puissances concernées par le droit moteur, ce que la section consacrée à l’ambition écologique examine plus loin.[2][3]
Qui possède les bateaux français
Aucune source publique récente ne croise le revenu ou la catégorie socioprofessionnelle des propriétaires avec la longueur de leur bateau. Ce tableau ne peut donc pas être établi à partir de données vérifiables. La dernière ventilation par catégorie socioprofessionnelle largement diffusée par la FIN porte sur la saison 2016/2017 : les retraités y représentaient 17,9 % des achats de bateaux d’occasion, et plus d’un nouveau propriétaire sur deux venait des catégories intermédiaires ou de la retraite. Ces chiffres décrivent les acheteurs d’une saison, et non l’ensemble des propriétaires actuels.[12]
Les chiffres officiels disponibles décrivent la flotte :
| Indicateur | Donnée publiée | Portée de la donnée |
|---|---|---|
| Navires à moteur enregistrés en 2025 | 82 % mesurent moins de 7 m | Enregistrements de l’année |
| Nouveaux navires enregistrés depuis 2010 | 62 % sont des navires à moteur | Flux d’enregistrements, hors parc total |
| Engins soumis à la taxe | 9 % avant, 9,3 % après réforme | Estimation du ministère |
| Voiliers de plus de 7 m taxés sur le moteur | 58 % avant, 1 % après réforme | Droit moteur uniquement |
| Plaisanciers réguliers | 4 millions | Pratiquants, hors notion de propriétaire |
Sources : fiche presse du ministère du 17 juillet 2026 pour les quatre premières lignes, mer.gouv.fr pour la dernière.[2][11]
82 % de moins de 7 mètres, et un seuil placé là où ils naviguent
La première ligne du tableau mérite d’être lue avec le barème sous les yeux. Sur les navires à moteur enregistrés en 2025, 82 % mesurent moins de 7 mètres. Ces unités n’ont jamais relevé du droit de coque, et le discours public présente la réforme comme un ajustement visant les grandes unités. Le seuil de 120 kW change la donne : il correspond à 163 chevaux réels, quand 175 ch est une motorisation standard sur un 6,50 mètres de pêche-promenade. La ligne de partage ne passe donc plus entre le petit bateau et le yacht, mais à l’intérieur même du segment le plus nombreux du parc.[2][3][7]
Les cas chiffrés par la FIN le confirment : 441 € pour un 6,50 mètres motorisé à 200 ch, 577 € pour un 6,95 mètres à 250 ch. Ces deux bateaux ne payaient rien. Ils ne mesurent toujours pas 7 mètres, n’ont pas changé de propriétaire, et n’ont pas gagné un kilowatt.[8]
Une taxe qui frappe une catégorie non visée par son objet affiché, sans changement d’usage ni de puissance chez ceux qui la subissent, relève du racket fiscal davantage que de la contribution ciblée. Le mot est fort, la mécanique du barème le justifie : le montant réclamé ne récompense aucun comportement, ne sanctionne aucune dérive, et ne laisse au propriétaire aucune marge d’adaptation autre que la revente.
Cette qualification engage la seule lecture de RivieraBroker. Les montants, eux, sortent des barèmes officiels et se recalculent à l’euro près.
Ces données montrent une plaisance dominée en nombre par les petites unités à moteur. Elles ne disent pas combien de retraités possèdent un 12 mètres ni combien de familles naviguent sur un 6,50 mètres. Juger l’équité sociale de la réforme supposerait une étude publique croisant âge du bateau, valeur, puissance et situation du propriétaire. Cette étude n’existe pas.
Cinq bateaux réels : 2026 contre 2027
Les cas retenus reposent sur des motorisations réelles, avec les puissances et cylindrées publiées par leur constructeur. Les chevaux fiscaux sont calculés avec la formule réglementaire : cylindrée en litres multipliée par 4,009 pour un diesel quatre temps, par 5,727 pour un moteur essence, arrondie à l’unité inférieure. Tous les cas sont des navires à moteur sous pavillon français, hors Corse.[7][13][14][15][16]
6,48 m, 2022, Beneteau Antares 7
+387 €Moteur Suzuki de 129 kW (175 ch), moins de 22 CV fiscaux. Nouvelle taxe.
12,00 m, 2002, diesel in-bord
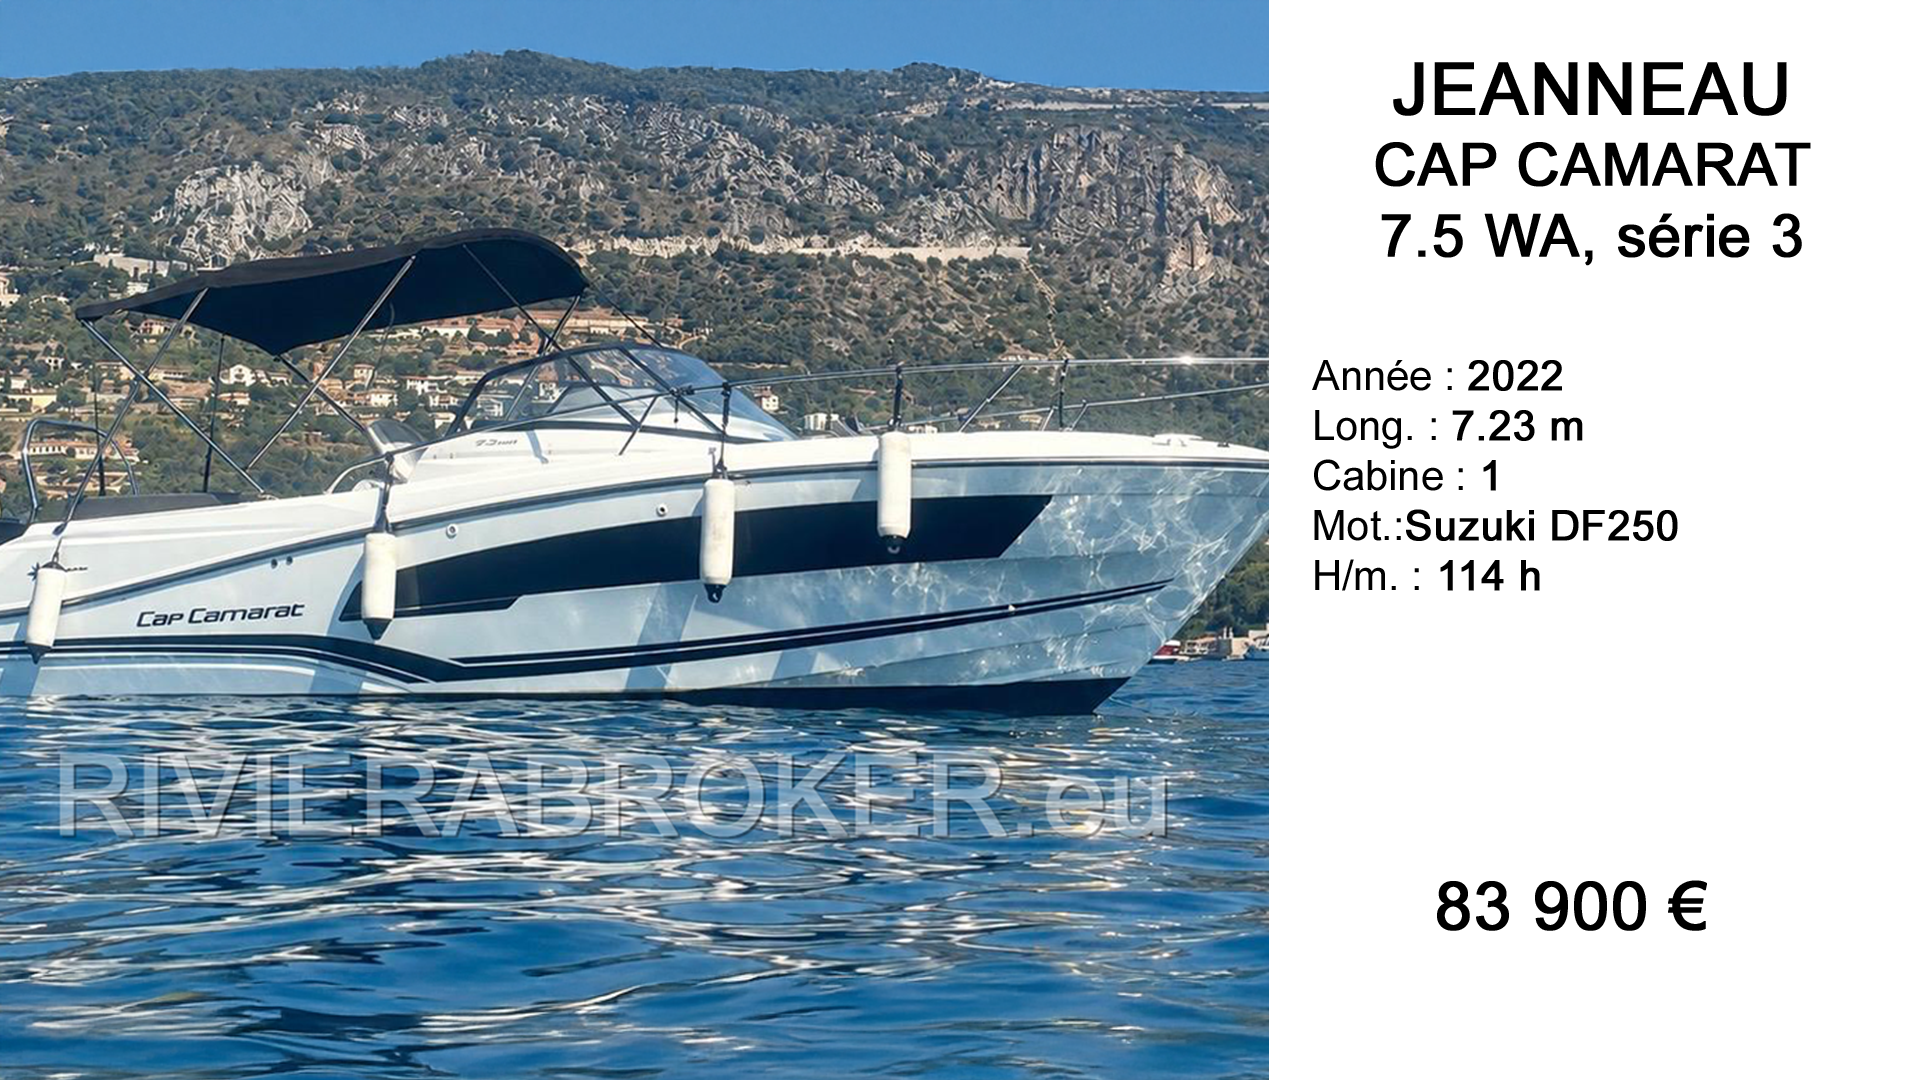
+57,0 %2 × Volvo Penta KAMD300, 2 × 210 kW, 3,6 l, 2 × 14 CV. Écart : +561 € par an.
16,00 m, 2000, diesel in-bord
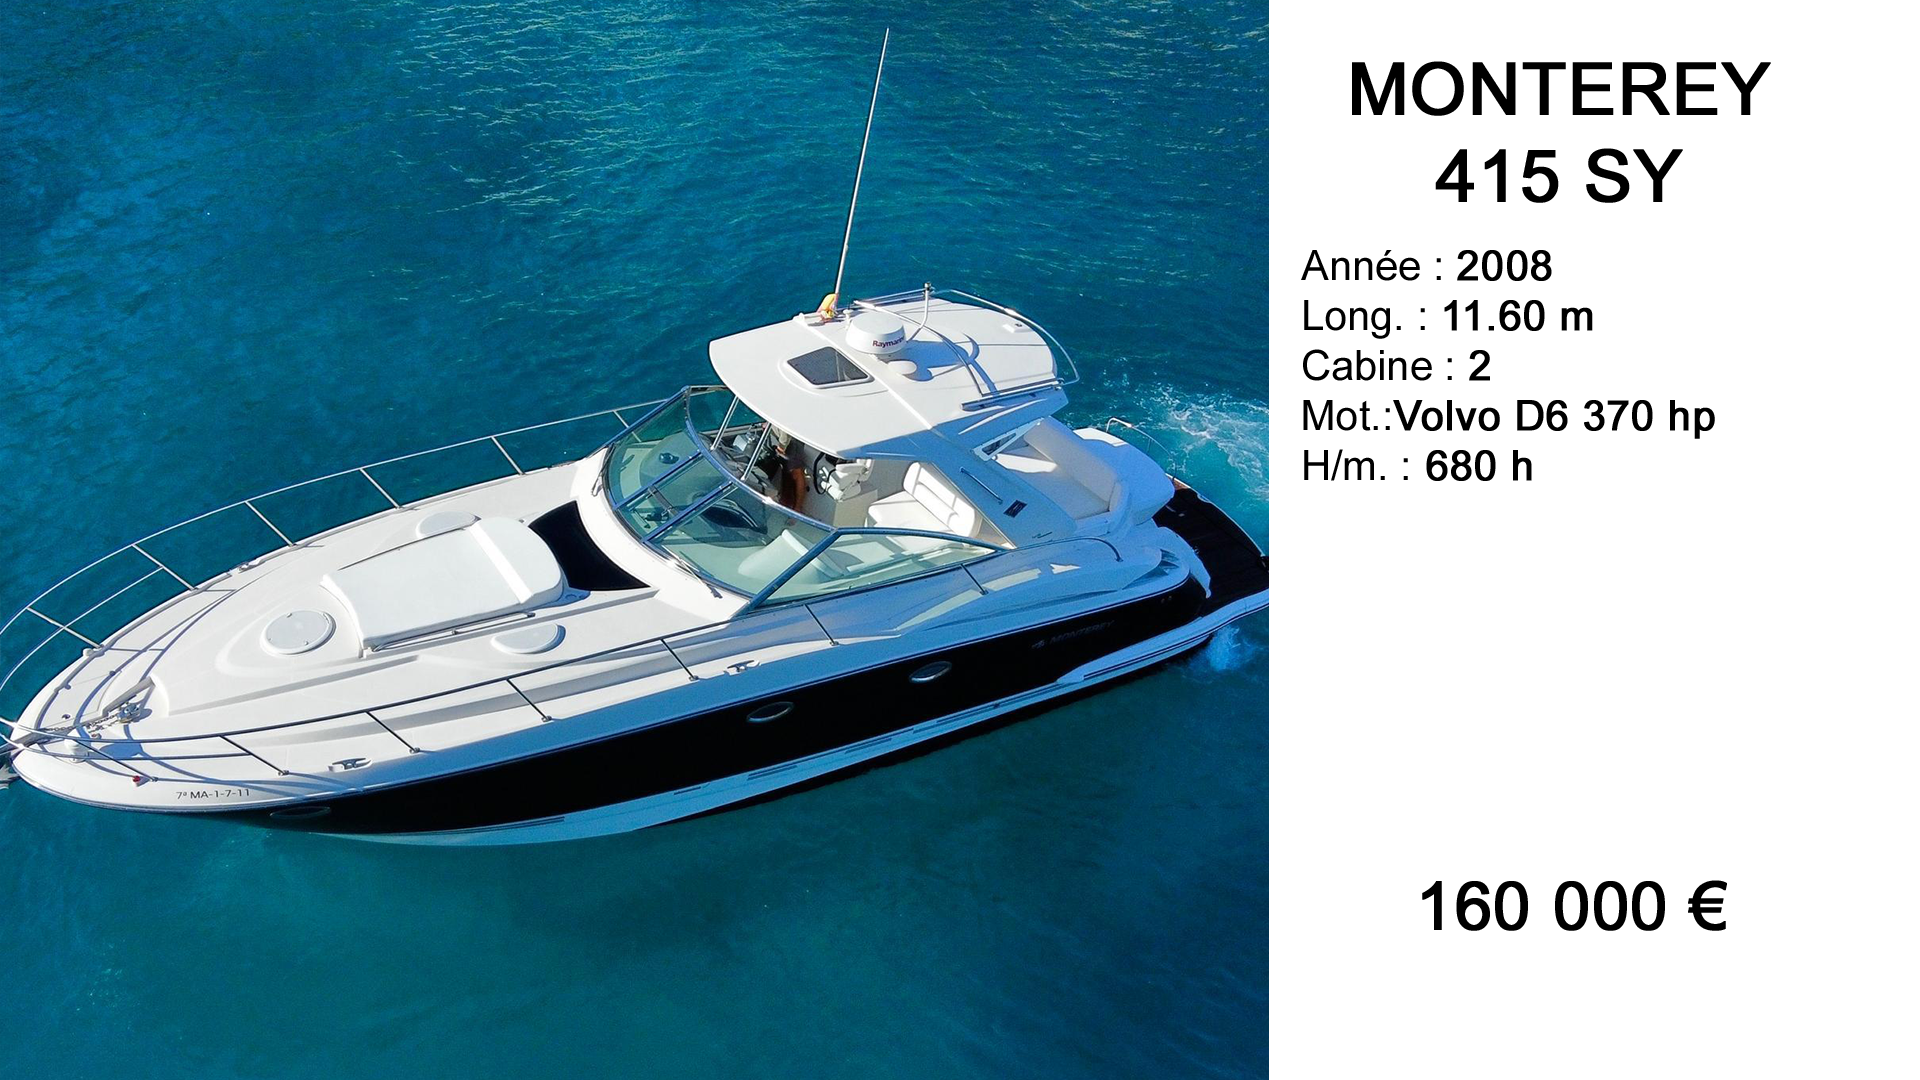
+22,7 %2 × Volvo Penta TAMD74P EDC, 2 × 353 kW, 7,28 l, 2 × 29 CV. Écart : +538 € par an.
16,00 m, coque de 1990 remotorisée
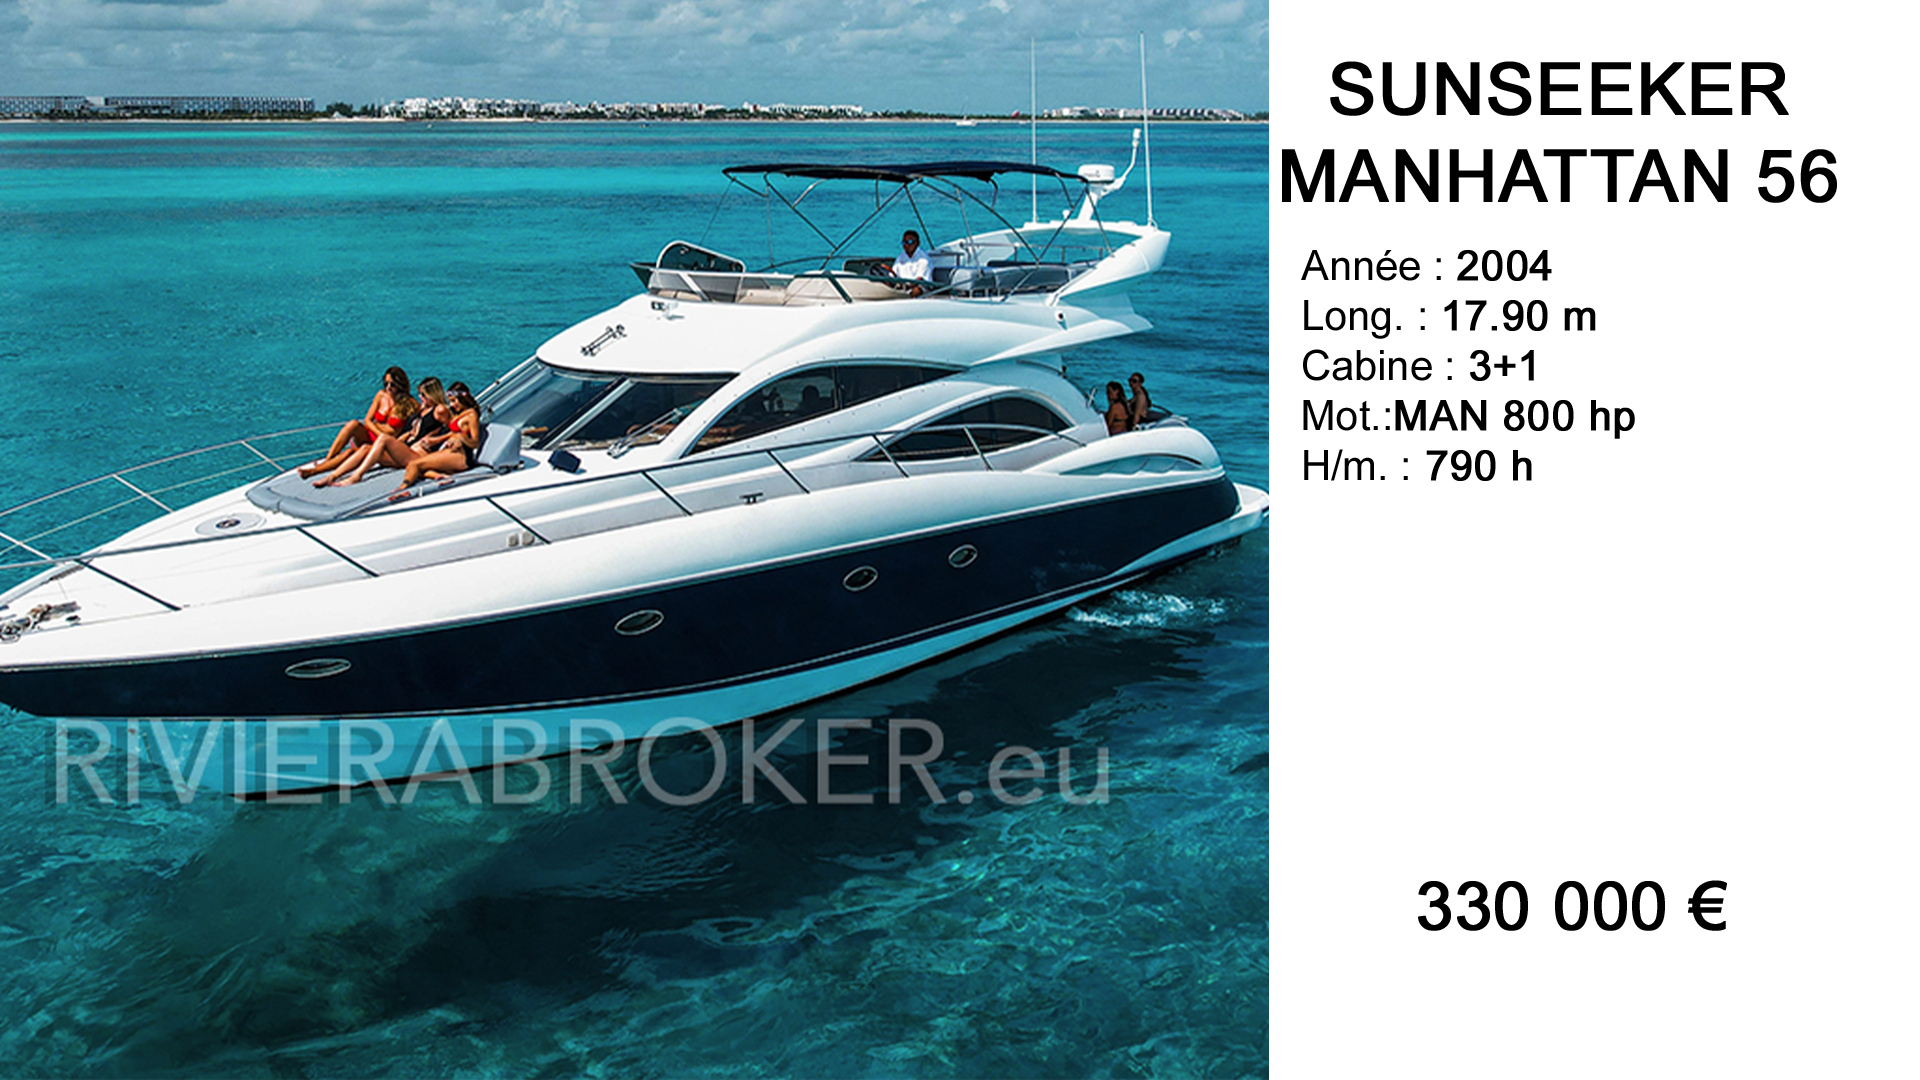
+55,9 %2 × Volvo Penta TAMD74P EDC, 2 × 353 kW, 7,28 l, 2 × 29 CV. Écart : +395 € par an.
10,50 m, 2008, essence
-32,9 %2 × Volvo Penta 5.7 GXi, 2 × 235 kW, 5,7 l, 2 × 32 CV. Écart : -1 048 € par an.
Montants calculés sur les barèmes publiés, arrondis à l’euro. Le premier cas reprend l’exemple chiffré du ministère. Les autres profils associent une coque et une motorisation réelle. Barres bleues : 2026. Barres or : 2027.[2][3][6]
Le petit bateau découvre une taxe nouvelle
Le Beneteau Antares 7 cité par le ministère ne payait rien et paiera 387 € par an, soit 32,25 € par mois. Pour un retraité qui sort pêcher le dimanche, ce montant compte.[2][8]
Les moins de 7 mètres restent exonérés tant que la puissance totale reste sous 120 kW. Le Quicksilver Activ 675 Open de 6,45 m, équipé de 110 kW, ne paiera rien. Tout se joue sur le choix du moteur, à quelques kilowatts près.[2]
Les diesels in-bord paient nettement plus
Les diesels in-bord sont les grands perdants. Leur cylindrée est modeste au regard de leur puissance, donc leurs chevaux fiscaux étaient faibles. Deux KAMD300 de 210 kW ne comptent que 14 CV chacun. Avec le passage aux kilowatts, le droit moteur du 12 mètres de 2002 passe de 678,04 € à 1 231,50 € après minoration. La baisse de la minoration moteur, de 33 % à 25 %, ajoute à la hausse. Au total, ce propriétaire paie 561 € de plus par an, soit +57 %.[3][13]
Le 16 mètres de 2000 équipé de deux TAMD74P EDC suit la même logique : 538 € de plus chaque année, soit +22,7 %.[3][14][15]
La coque ancienne encaisse une hausse de plus de 50 %
Le même 16 mètres, avec une coque construite en 1990 et remotorisée, illustre le mécanisme. La minoration dépend de l’année de construction de la coque. En 2026, elle atteint 80 % sur l’ensemble de la taxe, qui revient à 707 €. En 2027, le moteur ne bénéficie plus que de 70 % et la facture monte à 1 102 €.[3][4]
Ce propriétaire garde le même bateau et la même puissance. Il finance souvent déjà l’entretien d’une unité de plus de trente ans. Dix points de minoration en moins suffisent à augmenter sa taxe de plus de moitié : +395 € par an.
Certains bateaux paieront moins
Les moteurs essence de grosse cylindrée sont gagnants. Avec le coefficient essence, deux Volvo Penta 5.7 GXi comptent 32 CV chacun. Le 10,50 mètres de 2008 passe de 3 190 € à 2 142 €, soit 1 048 € d’économie par an. Le ministère annonce aussi que près de 3 500 navires sortiront de la taxe, et les voiliers échappent presque tous au droit moteur.[2][16]
La réforme redistribue donc la charge. Elle allège des moteurs essence et alourdit des diesels, en général plus sobres, ainsi que des petites coques bien motorisées. Cette redistribution va à rebours de l’objectif environnemental affiché.
Le chiffre des 90 % ne mesure pas le poids réel
Le Gouvernement souligne que plus de 90 % des bateaux immatriculés resteront hors de la taxe. Ce chiffre est exact et utile. Il ne donne ni la hausse subie par les propriétaires concernés, ni leur budget, ni leur poids dans l’activité des chantiers et des vendeurs.[1]
Le ministère rapproche aussi la taxe du prix du moteur : pour un hors-bord de 250 ch, elle représenterait moins de 2 % de son coût d’acquisition. La comparaison ne tient pas pour un parc largement acheté d’occasion, parfois depuis longtemps. Le prix d’un moteur neuf ne renseigne pas sur la trésorerie dont disposent ces propriétaires aujourd’hui.[2]
Sur cinq ans, les 561 € supplémentaires du 12 mètres représentent 2 805 €, à barème constant. Un acheteur raisonne sur plusieurs saisons. Dans une négociation, le coût annuel pèse autant dans la décision que la remise obtenue le jour de la vente.
Le risque économique arrive au mauvais moment
Entre septembre 2025 et août 2026, 7 230 bateaux neufs ont été vendus en France, en recul de 5,2 %. L’occasion recule de 3,8 % avec 57 595 transactions. La FIN constate une meilleure résistance de l’entretien, de la maintenance et du refit.[9]
L’occasion représente environ huit transactions pour une vente neuve. Le débat fiscal porte pourtant sur l’acheteur d’un bateau neuf, alors que le parc existant supporte l’essentiel de la charge.
Sur le terrain, des acheteurs reportent leur décision ou négocient plus fort. C’est un constat de courtage, pas une mesure. Aucune étude ne chiffre encore l’effet de la TAEMUP 2027 sur les prix.
Le mécanisme est simple : une taxe annuelle plus lourde réduit le budget d’achat, la vente prend plus de temps, et le vendeur qui voulait racheter une autre unité attend. Les dépenses autour du bateau suivent le même chemin. Un propriétaire qui arbitre reporte une sellerie, un équipement ou un chantier.
La filière compte près de 6 010 entreprises et 473 installations portuaires sur le littoral. Aucune étude publique ne chiffre les emplois exposés à la réforme, et c’est précisément ce qui manque au débat.[11]
Une ambition écologique qui ignore les usages
La puissance installée est un critère simple à lire. Seule, elle ne mesure pas les émissions : il manque les heures d’utilisation, la charge du moteur et la consommation réelle. Le comparatif le démontre : le 10,50 mètres essence paie moins, les diesels paient plus.
Une minoration de 50 % sans bateaux pour en bénéficier
La minoration de 50 % accordée aux motorisations exclusivement électriques ou à hydrogène ne concerne, par construction, que les bateaux redevables du droit moteur, donc équipés de plus de 120 kW. La FIN et la CNP relèvent que les motorisations alternatives de forte puissance sont aujourd’hui quasi inexistantes au-delà de ce seuil.[17]
De Monaco à Saint-Tropez, sur le secteur de chalandise de RivieraBroker, aucune unité de plaisance à motorisation exclusivement électrique ou hydrogène n’a été proposée à la vente ni confiée en mandat. Ni en neuf, ni en occasion. Le constat porte sur plus de trente ans d’activité et sur l’un des marchés les plus denses de Méditerranée.
Une mesure incitative dont aucun bateau du secteur ne remplit les conditions ne modifie aucun comportement. Elle figure au barème sans produire d’effet.
Le propriétaire d’une vedette diesel de 12 ou 16 mètres ne dispose donc d’aucune option : il n’existe pas, sur le marché, de motorisation alternative équivalente à installer sur son bateau. La minoration existe sur le papier et reste hors de portée dans les faits. Le supplément de taxe qu’il acquitte ne finance aucune transition qu’il pourrait engager.
Une transition réellement accessible suppose, pour un bateau existant, une faisabilité technique et financière démontrée, puis un bénéfice environnemental vérifiable. La feuille de route nautisme et plaisance signée en 2025 fixe un objectif de développement des propulsions alternatives. L’entretien et l’amélioration mesurable du parc existant n’y reçoivent aucun traitement équivalent.[2]
Financer la mer avec une taxe acceptable
Les recettes, un peu plus de 50 millions d’euros par an, financent notamment le Conservatoire du littoral pour 42,5 M€, la SNSM pour 4 M€ et la filière de recyclage des bateaux pour 0,9 M€. Le financement de ces missions n’est pas en cause. La répartition de l’effort l’est.[2]
Un objectif utile ne justifie pas n’importe quelle répartition. Le propriétaire concerné doit pouvoir comprendre pourquoi sa contribution augmente et quelle trajectoire lui est proposée. Le désaccord est net : le ministère fait état de nombreuses réunions avec le secteur, la CNP et la FIN dénoncent une adoption sans réelle concertation.[2][10]
Les angles morts du texte
- Aucun dispositif de transition pour les propriétaires déjà engagés : ni lissage des hausses pour les bateaux détenus avant la réforme, ni plafonnement temporaire du supplément exprimé en euros.
- Aucune étude d’impact publique répartissant les gagnants et les perdants par longueur, puissance, carburant, ancienneté et usage, ni mesurant les effets sur le marché de l’occasion et sur les entreprises de maintenance.
- Aucune solution praticable pour les bateaux existants, avec des critères vérifiables et une visibilité sur plusieurs années.
- Aucune offre de motorisation alternative disponible au-dessus de 120 kW, ce qui rend la minoration de 50 % inapplicable pour les propriétaires effectivement redevables du droit moteur.
Ces manques sont ceux du texte tel qu’il est publié. Ils rejoignent la position de la CNP et de la FIN, qui demandent une réécriture avant 2027, appuyée par plus de 10 000 plaisanciers signataires de leur manifeste.[18][19]
Une plaisance qui contribue et qui dure suppose une fiscalité lisible et proportionnée. Sur un bateau, une petite entrée d’eau se traite avant de devenir une avarie. Le budget des plaisanciers relève de la même méthode.
Questions fréquentes sur la TAEMUP 2027
Quand la réforme de la TAEMUP entre-t-elle en vigueur ?
Le 1er janvier 2027. Le ministère chargé de la Mer indique que la réforme a été adoptée dans le projet de loi de finances pour 2026. Les règles actuelles restent applicables jusqu’au 31 décembre 2026.
Un bateau de moins de 7 mètres sera-t-il taxé en 2027 ?
Oui si la puissance totale de ses moteurs atteint 120 kW. Sous ce seuil, aucun droit moteur n’est dû et le droit de coque reste nul sous 7 mètres. Un Beneteau Antares 7 de 2022 avec un moteur de 129 kW passe ainsi de 0 à 387 € par an.
Pourquoi les bateaux diesel in-bord paient-ils plus en 2027 ?
En 2026, le droit moteur dépend des chevaux fiscaux calculés à partir de la cylindrée. Les diesels ont une faible cylindrée pour leur puissance et comptent donc peu de chevaux fiscaux. En 2027, le calcul passe à la puissance réelle en kilowatts, et la minoration moteur des bateaux anciens baisse. Un 12 mètres de 2002 équipé de deux Volvo Penta KAMD300 passe de 985 à 1 546 €.
La minoration pour les motorisations électriques ou hydrogène est-elle utilisable ?
Elle existe dans le barème, à hauteur de 50 % du droit moteur, mais elle suppose de disposer d’une motorisation électrique ou hydrogène de plus de 120 kW. Ces motorisations sont quasi inexistantes sur le marché de la plaisance au-delà de ce seuil, et aucune unité de ce type n’a été proposée à la vente sur le secteur de Monaco à Saint-Tropez. Un propriétaire de vedette diesel ne trouve donc pas d’équivalent à installer.
Comment calculer la TAEMUP 2027 de mon bateau ?
Utilisez le simulateur officiel de la DGAMPA avec la longueur de coque, l’année de construction de la coque et la puissance réelle inscrites sur les documents du navire. Le simulateur compare la taxe 2026 et la taxe 2027.
Sources
- Ministère chargé de la Mer : Réforme de la taxe sur la plaisance, communiqué du 17 juillet 2026
- Ministère chargé de la Mer : Fiche presse sur la réforme de la TAEMUP, 17 juillet 2026
- DGAMPA : Réforme de la TAEMUP 2027, barème des navires et minorations, mars 2026
- mer.gouv.fr : La taxe annuelle sur les engins maritimes à usage personnel, règles applicables jusqu’au 31 décembre 2026
- DGAMPA : Simulateur officiel de la taxe plaisance
- DB Moteurs : Barème de la TAEMUP applicable jusqu’au 31 décembre 2026
- DB Moteurs : Calcul de la puissance administrative d’un moteur de bateau de plaisance
- FIN : Taxe plaisance, des bateaux aujourd’hui non taxés le seront dès 2027, 18 juin 2026
- FIN : Une envie de nautisme toujours forte dans un marché plus exigeant, septembre 2026
- CNP et FIN : Réforme de la taxe sur les bateaux de plaisance, appel à une concertation urgente
- mer.gouv.fr : Le secteur de la plaisance et des loisirs nautiques
- Le Figaro Nautisme : L’industrie nautique française sort enfin de la crise, 7 septembre 2018
- Volvo Group : Données techniques KAMD300 (210 kW, 3,6 litres), mai 2002
- Hallberg-Rassy Club : Volvo Penta TAMD74P-B (353 kW, production 1999 à 2002)
- Boatsales : Volvo TAMD 74P EDC (cylindrée 7,28 litres)
- Volvo Penta : Fiche technique 5.7GXi (235 kW, 5,7 litres)
- bateaux.com : Réforme de la TAEMUP, pourquoi la filière nautique demande une réécriture avant 2027
- bateaux.com : Réforme TAEMUP 2027, plus de 10 000 plaisanciers demandent une réécriture du texte
- Confédération du Nautisme et de la Plaisance : Pour une plaisance juste et accessible
Méthode de calcul. Les montants 2026 appliquent le barème en vigueur jusqu’au 31 décembre 2026. Les montants 2027 appliquent le barème publié par la DGAMPA en mars 2026. Les puissances et cylindrées sont celles publiées par les constructeurs, les chevaux fiscaux sont calculés par la formule réglementaire. Pour un bateau donné, les caractéristiques inscrites sur ses documents font foi : le calcul doit être refait sur le simulateur officiel avant tout achat ou toute remotorisation.
Observations de marché. Les constats relatifs à l’offre disponible sur le secteur de Monaco à Saint-Tropez relèvent de l’activité de courtage de RivieraBroker. Ils ne constituent pas un relevé statistique du parc national.
Cet article présente une analyse professionnelle et ne constitue pas un conseil fiscal. Les règles 2027 peuvent évoluer avant leur application. Seuls les textes officiels et l’avis de taxe font foi.